

BBVA Deutschland

- 1.23K Rezensionen
- 4,5
- Downloads
- 100.000+
 Analyse von Appgk
Ich habe BBVA Deutschland als Finanz-App vor allem unter einer praktischen Frage betrachtet: Passt sie zu meinem täglichen Umgang mit Geld, oder ist ein anderes Bankmodell für mich sinnvoller? Der erste Eindruck ist klar auf ein modernes, kostenloses Konto ausgerichtet, das Zinsen, Cashback und die Kontoverwaltung in einer App zusammenbringen möchte. Entwickelt wird die Anwendung von BBVA, und sie richtet sich an Menschen, die ihre Bankgeschäfte möglichst direkt vom Smartphone aus erledigen wollen.
Für mich ist dabei weniger entscheidend, wie lang die Funktionsliste klingt, sondern wie gut die App in typische Abläufe passt. Ein Konto kann im Alltag dann überzeugen, wenn ich Einnahmen und Ausgaben schnell überblicke, Zahlungen ohne Umwege erledige und nicht für jede Kleinigkeit in eine Filiale oder auf eine komplizierte Webseite wechseln muss. Genau an diesem Punkt wirkt BBVA Deutschland interessant, gleichzeitig sollte man vor dem Umzug prüfen, ob die eigene Vorstellung von Banking mit einer stark app-orientierten Lösung übereinstimmt.
Worauf ich bei der Entscheidung besonders achten würde
Das Wichtigste ist zunächst das Kontomodell. Die App wird kostenlos angeboten, was sie für Nutzer attraktiv macht, die laufende Kosten niedrig halten möchten. Trotzdem würde ich nicht nur auf das Wort „kostenlos“ schauen, sondern auch darauf, welche alltäglichen Vorgänge für mich relevant sind: Wie möchte ich Geld einzahlen oder abheben? Brauche ich persönliche Beratung? Nutze ich regelmäßig Bargeld, Überweisungen, Karten oder digitale Zahlungswege? Je nach Antwort kann dieselbe App sehr passend oder weniger passend sein.
Der zweite Punkt ist die Bedienlogik. Bei einer mobilen Bank ist das Smartphone nicht bloß ein zusätzlicher Zugang zum Konto, sondern meist der wichtigste Zugang überhaupt. Ich würde deshalb darauf achten, ob ich Kontostand, Umsätze und wichtige Aktionen ohne langes Suchen finde. Gerade bei Finanz-Apps zählt nicht nur ein modernes Aussehen. Entscheidend ist, ob ich auch in einem hektischen Moment sicher erkenne, was bereits gebucht wurde, welcher Betrag verfügbar ist und welche Zahlung noch offen sein könnte.
BBVA Deutschland ist ab einem Alter von null Jahren freigegeben und läuft mindestens auf Android 7.0. Das macht die technische Einstiegshürde vergleichsweise niedrig. In der Praxis bleibt natürlich die Frage, ob das eigene Gerät die App flüssig ausführt und ob man bereit ist, Bankgeschäfte konsequent mobil zu erledigen. Für mich wäre die Kompatibilität ein guter Anlass, die Anwendung auf dem tatsächlichen Alltagsgerät zu testen, statt nur auf einem leistungsstarken Zweitgerät.
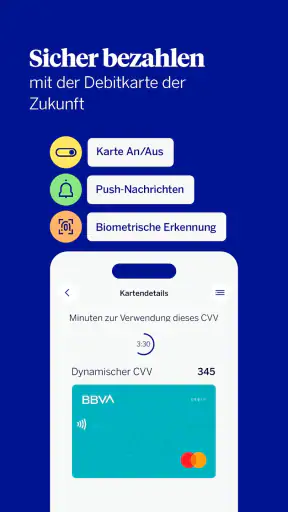
Auch das Vertrauen in den Anbieter gehört zu meiner Entscheidung. Bei einer Finanz-App speichere ich nicht einfach eine Einkaufsliste, sondern verwalte sensible Kontoinformationen. Deshalb ist der Entwicklername BBVA wichtiger als bei einer gewöhnlichen Lifestyle-App. Die aktuelle Fassung trägt die Versionsnummer 1.11.10. Das zeigt zumindest, dass die Anwendung nicht als völlig unfertiger Einmalstart gedacht ist, sondern weiterentwickelt wird. Für mich ersetzt das keine persönliche Prüfung der Sicherheits- und Datenschutzinformationen, ist aber ein sinnvoller Hinweis auf laufende Pflege.
Die öffentliche Resonanz fällt positiv aus: BBVA Deutschland erreicht durchschnittlich 4,5 bei rund 5.900 Bewertungen und etwa 1.200 Rezensionen. Außerdem kommt die App auf mehr als 100.000 Installationen. Ich lese solche Zahlen nicht als Garantie für meine eigene Erfahrung, aber sie helfen bei der Einordnung. Eine Anwendung mit dieser Sichtbarkeit ist leichter einzuschätzen als ein völlig unbekanntes Banking-Angebot, bei dem kaum praktische Rückmeldungen vorhanden sind.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Für wen das Konto im Alltag besonders sinnvoll wirkt
Ich sehe die größte Stärke bei Menschen, die ihre Finanzen selbstständig und digital organisieren möchten. Dazu gehören etwa Berufstätige, Studierende oder Nutzer, die ein neues Konto suchen und keine umfangreiche Filialbetreuung erwarten. Wer regelmäßig unterwegs ist, Ausgaben direkt kontrollieren möchte und ein Smartphone ohnehin als Hauptwerkzeug nutzt, dürfte mit dem Ansatz gut zurechtkommen.
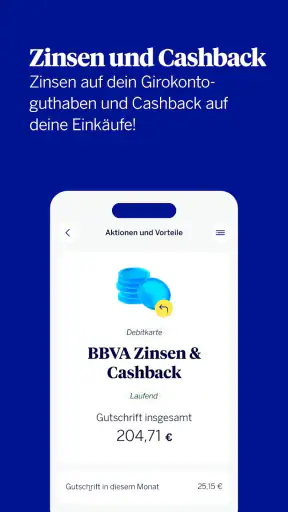
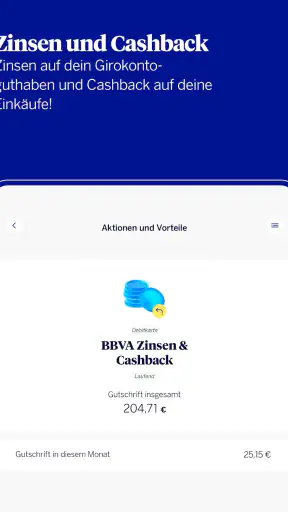
Ein realistischer Alltag sieht für mich so aus: Am Monatsanfang kommt das Einkommen auf das Konto, danach laufen Miete, Einkäufe und kleinere Abos über verschiedene Zahlungswege. In diesem Szenario ist eine übersichtliche App hilfreich, weil ich nicht erst am Monatsende feststellen möchte, dass viele kleine Beträge mein Budget stärker belastet haben als gedacht. Die Kombination aus Kontoführung, Zinsen und Cashback kann dabei einen zusätzlichen Anreiz schaffen, das Konto nicht nur als Ablage für Geld, sondern als tägliches Finanzwerkzeug zu verwenden.
Die besten Aspekte von BBVA Deutschland
Das solltest du über BBVA Deutschland wissen
Gerade Cashback sollte ich aber nicht als Grund betrachten, mehr auszugeben. Der sinnvolle Umgang damit besteht für mich darin, den Vorteil nur bei ohnehin geplanten Käufen mitzunehmen. Wer sich durch Rückvergütungen zu zusätzlichen Bestellungen verleiten lässt, kann den kleinen Vorteil schnell durch unnötige Ausgaben übertreffen. Das ist kein spezielles Problem dieser App, aber bei einem Konto, das solche Vorteile sichtbar hervorhebt, sollte man die eigene Einkaufsdisziplin im Blick behalten.
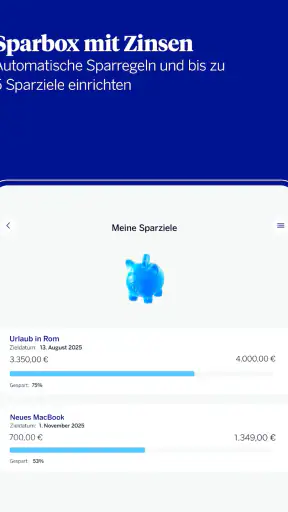
Die Zinskomponente kann ebenfalls interessant sein, wenn ich Geld nicht sofort benötige. Ich würde sie gedanklich von meinem Ausgabenkonto trennen: Geld für Miete, Rechnungen und den täglichen Bedarf sollte jederzeit übersichtlich bleiben, während ein geplanter Puffer eine andere Aufgabe hat. Diese Trennung hilft, die App sinnvoll zu nutzen, statt jeden verfügbaren Betrag als frei ausgebbares Geld zu betrachten.
Was mir an der mobilen Ausrichtung gefällt
Mein positiver Eindruck entsteht vor allem durch die Verbindung mehrerer Finanzthemen in einem Zugang. Bei klassischen Lösungen verteilen sich Girokonto, Sparen, Bonusprogramme und die tägliche Kontrolle manchmal auf unterschiedliche Bereiche oder Anwendungen. BBVA Deutschland versucht, diese Wege näher zusammenzubringen. Das ist besonders praktisch, wenn ich nicht zwischen mehreren Apps wechseln möchte, um meine finanzielle Situation grob einzuschätzen.
Ein weiterer Vorteil ist die niedrige Einstiegsschwelle beim Preis. Wer ein kostenloses Konto sucht, kann die Anwendung zunächst ohne zusätzliche laufende Kosten in Betracht ziehen. Für mich ist das sinnvoll, wenn ich ein Konto testen oder eine bestehende Bankverbindung schrittweise ergänzen möchte. Ich würde trotzdem vorher festlegen, welche Rolle das Konto spielen soll: vollständiger Hauptzugang, Zweitkonto für bestimmte Ausgaben oder separates Konto zum Sparen. Eine klare Aufgabe verhindert später Unordnung.
Auch die Altersfreigabe ab null Jahren macht die Anwendung grundsätzlich für einen breiten Nutzerkreis sichtbar. Das bedeutet für mich allerdings nicht automatisch, dass jede Kontoform für jede Person oder jede Familiensituation gleich geeignet ist. Eltern, die ein Konto für ein Kind suchen, sollten genau prüfen, welche Funktionen, Zugriffsmodelle und Verantwortlichkeiten tatsächlich vorgesehen sind. Die allgemeine Altersfreigabe allein beantwortet diese praktische Frage nicht.
Wo eine andere Banklösung besser passen kann
BBVA Deutschland ist nicht automatisch die beste Wahl für jeden. Wer regelmäßig Bargeld einzahlt, häufig persönliche Beratung benötigt oder eine bestimmte regionale Infrastruktur gewohnt ist, könnte mit einer traditionellen Bank besser zurechtkommen. Dort ist der digitale Zugang vielleicht weniger elegant, dafür kann die persönliche Unterstützung im entscheidenden Moment wichtiger sein. Für mich wäre das ein klarer Grund, nicht allein nach App-Komfort zu entscheiden.
Screenshots
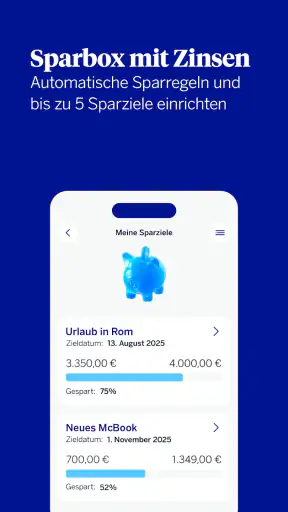
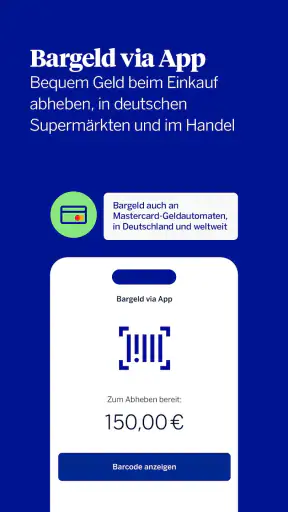
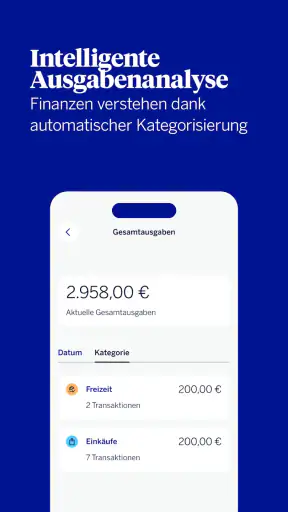
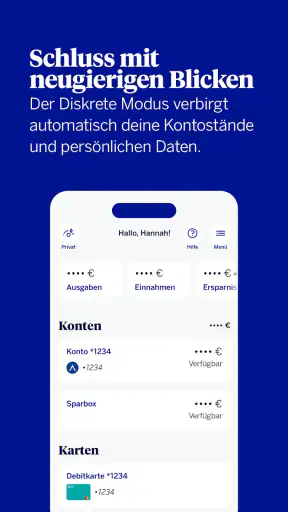
Auch Nutzer mit sehr komplexen Finanzbedürfnissen sollten genauer vergleichen. Wenn ich mehrere Konten, umfangreiche Wertpapierverwaltung, besondere Finanzierungsthemen oder eine eng abgestimmte Betreuung brauche, reicht eine einzelne mobile Konto-App möglicherweise nicht aus. In diesem Fall kann ein Anbieter mit breiterem Beratungsangebot oder stärker spezialisierten Finanzwerkzeugen besser passen. BBVA Deutschland wirkt in meiner Einschätzung vor allem dann überzeugend, wenn das tägliche Banking im Mittelpunkt steht.
Wer bereits eine Bank nutzt, mit der Gehalt, Daueraufträge, Lastschriften, Karten und Sparziele reibungslos funktionieren, sollte ebenfalls nicht vorschnell wechseln. Ein neues Konto bringt zwar mögliche Vorteile, aber auch organisatorische Arbeit. Die Frage ist nicht nur, ob die neue App attraktiv aussieht, sondern ob sie einen konkreten Nachteil der bisherigen Lösung beseitigt. Ohne einen solchen Grund bleibt der Wechsel womöglich mehr Aufwand als Verbesserung.
Beim Vergleich mit digitalen Alternativen würde ich deshalb auf Kategorien statt auf einzelne Werbeversprechen schauen. Neobanken setzen häufig auf schnelle mobile Abläufe und eine reduzierte Kommunikation. Klassische Banken punkten eher mit gewachsenen Servicewegen und persönlicher Erreichbarkeit. BBVA Deutschland liegt für mich dazwischen: Der Zugang ist klar digital, zugleich steht ein etablierter Bankname dahinter. Ob diese Mischung überzeugt, hängt davon ab, wie viel Selbstbedienung ich akzeptiere und wie wichtig mir ein persönlicher Ansprechpartner ist.
Der Wechsel: Was ich vorher ordnen würde
Der schwierigste Teil eines Kontowechsels ist selten das Installieren der App. Aufwendiger ist das Sortieren aller Verbindungen zum alten Konto. Ich würde zuerst eine Liste der regelmäßigen Zahlungseingänge und Abbuchungen erstellen. Dazu gehören nicht nur Miete und Strom, sondern auch seltene Versicherungsbeiträge, Mitgliedschaften, Streamingdienste und Zahlungen, die nur in größeren Abständen auftauchen.
Danach würde ich das neue Konto nicht sofort als einzigen Zugang verwenden. Ein paralleler Zeitraum ist sinnvoll, damit ich sehe, ob wirklich alle wichtigen Zahlungen umgestellt wurden. Besonders bei Lastschriften kann eine vergessene Verbindung erst später auffallen. Für mich ist das ein praktischer Grund, das alte Konto erst dann vollständig aufzugeben, wenn mehrere Zahlungszyklen kontrolliert wurden und keine unerwarteten Buchungen mehr auftauchen.
Ein nützlicher, oft übersehener Schritt ist die Anpassung gespeicherter Zahlungsdaten in Online-Shops und Diensten. Selbst wenn die regelmäßigen Abbuchungen übertragen sind, können einzelne Händler noch die alte Karte oder Kontoverbindung verwenden. Ich würde deshalb beim nächsten Einkauf nicht nur den Kontostand prüfen, sondern auch die hinterlegten Zahlungsarten in den wichtigsten Diensten aktualisieren.
Außerdem sollte ich mir vor dem Wechsel überlegen, wie ich Rücklagen trenne. Wenn alle Einnahmen und Ausgaben sofort auf einem neuen Konto zusammenlaufen, kann die Übersicht anfangs sogar schlechter werden. Ich würde feste Beträge für laufende Kosten, freie Ausgaben und Rücklagen gedanklich voneinander abgrenzen. So kann ich besser beurteilen, ob die App meine Finanzplanung unterstützt oder nur eine weitere Oberfläche für dieselben Probleme ist.
Die kostenlose Nutzung senkt den finanziellen Widerstand beim Ausprobieren, beseitigt aber nicht den Zeitaufwand der Umstellung. Genau deshalb würde ich BBVA Deutschland zunächst mit einer klar begrenzten Aufgabe testen. Ein Zweitkonto für bestimmte Ausgaben oder ein separater Sparbereich kann zeigen, ob die Bedienung zu mir passt, ohne dass sofort sämtliche Zahlungsbeziehungen umziehen müssen.
Mein Urteil nach der praktischen Abwägung
Mein Eindruck ist insgesamt positiv, aber bewusst nicht uneingeschränkt. BBVA Deutschland ist eine interessante Finanz-App für alle, die ein kostenloses Konto mit einer modernen mobilen Verwaltung verbinden möchten und Zinsen sowie Cashback als zusätzliche Bestandteile schätzen. Die App ist besonders dann sinnvoll, wenn ich meine Bankgeschäfte selbst erledige, regelmäßig den Überblick per Smartphone prüfe und keine starke Abhängigkeit von Filialbesuchen habe.
Die wichtigste Stärke ist für mich die Verbindung aus einfachem Kontozugang und mehreren finanziellen Anreizen in einer mobilen Umgebung. Dadurch kann die Anwendung mehr sein als ein reiner Ort für Überweisungen. Richtig eingesetzt, unterstützt sie mich dabei, alltägliche Ausgaben zu beobachten und ungenutztes Geld bewusster einzuordnen.
Ich würde sie dagegen nicht blind als vollständigen Ersatz empfehlen, wenn Bargeld, persönliche Beratung oder besonders umfangreiche Bankleistungen zu meinem Alltag gehören. In solchen Fällen sollte eine klassische Bank oder ein spezialisierter Anbieter zumindest ernsthaft mitverglichen werden. Auch wer bereits mit seiner aktuellen Lösung zufrieden ist, braucht einen konkreten Grund für den Wechsel.
Für meinen eigenen Entscheidungsweg wäre der nächste Schritt deshalb ein kontrollierter Test: App installieren, die wichtigsten Abläufe prüfen, das Konto zunächst mit einer begrenzten Aufgabe nutzen und erst danach über den vollständigen Wechsel entscheiden. Die aktuelle Version 1.11.10 und die breite Verfügbarkeit auf kompatiblen Android-Geräten machen diesen Einstieg unkompliziert. Als kostenlose Finanz-App verdient BBVA Deutschland meiner Meinung nach eine faire Prüfung, vor allem bei mobilen Nutzern, die Konto, mögliche Zinsen und Cashback gern an einem Ort verwalten möchten.
Unterm Strich empfehle ich sie Freunden, die digitale Selbstständigkeit höher bewerten als Filialnähe und ihre Kontoführung bewusst über das Smartphone organisieren wollen. Ich würde aber ebenso offen sagen: Die beste Bank ist nicht die mit den meisten sichtbaren Vorteilen, sondern die, deren Abläufe zu meinem tatsächlichen Leben passen. Bei BBVA Deutschland sehe ich dafür eine gute Grundlage, sofern ich den Wechsel geplant angehe und die Grenzen einer mobilen Lösung realistisch einschätze.
Häufig gestellte Fragen zu BBVA Deutschland
Was ist BBVA Deutschland und welche Funktionen bietet die App?
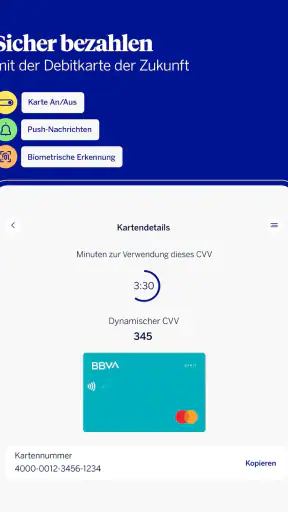
BBVA Deutschland ist eine mobile Banking-App für Kundinnen und Kunden der deutschen BBVA. Nach der Registrierung können Sie unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Zahlungseingänge kontrollieren und Ihre persönlichen Bankdaten verwalten. Je nach Produkt und aktuellem Funktionsumfang können zusätzlich Kartenverwaltung, Benachrichtigungen, Sicherheitsoptionen oder digitale Dokumente verfügbar sein. Die konkrete Ausstattung kann sich durch Updates oder Vertragsänderungen unterscheiden.
Wie kann ich mich bei BBVA Deutschland registrieren und welche Voraussetzungen gelten?
Für die Nutzung benötigen Sie in der Regel ein passendes BBVA-Produkt sowie ein kompatibles Smartphone mit Internetverbindung. Die Registrierung erfolgt normalerweise mit persönlichen Identifikationsdaten und einer Sicherheitsprüfung, die je nach Konto oder Dienst unterschiedlich ausfallen kann. Halten Sie daher Ausweisdokumente, Ihre Mobilfunknummer und gegebenenfalls Vertrags- oder Kundendaten bereit. Folgen Sie ausschließlich den offiziellen Anweisungen innerhalb der App.
Ist die BBVA-Deutschland-App sicher für Überweisungen und den täglichen Zahlungsverkehr?
Die App verwendet übliche Sicherheitsmaßnahmen für mobiles Banking, beispielsweise Anmeldung, Gerätebindung oder zusätzliche Bestätigungsschritte für bestimmte Vorgänge. Trotzdem bleibt der Schutz Ihrer Zugangsdaten besonders wichtig. Installieren Sie die Anwendung nur aus dem offiziellen Google-Play-Store oder Apple App Store, verwenden Sie keine unsicheren WLAN-Netzwerke für sensible Aktionen und geben Sie Passwörter, PINs oder Bestätigungscodes niemals per E-Mail, Telefon oder Messenger weiter.
Welche Kosten können bei der Nutzung von BBVA Deutschland entstehen?
Die App selbst kann je nach Plattform kostenlos heruntergeladen werden, daraus folgt jedoch nicht automatisch, dass alle Bankdienstleistungen gebührenfrei sind. Mögliche Kosten hängen vom gewählten Konto, den Vertragsbedingungen und der jeweiligen Transaktion ab. Gebühren können beispielsweise bei bestimmten Überweisungen, Kartenleistungen, Bargeldabhebungen oder Zusatzservices entstehen. Prüfen Sie deshalb vor der Nutzung das aktuelle Preis- und Leistungsverzeichnis sowie die Informationen zu Ihrem persönlichen Produkt.
Was kann ich tun, wenn die Anmeldung nicht funktioniert oder eine Überweisung fehlschlägt?
Überprüfen Sie zunächst Ihre Internetverbindung, aktualisieren Sie die App und starten Sie das Smartphone neu. Achten Sie außerdem darauf, dass Datum und Uhrzeit automatisch eingestellt sind und Sie die aktuelle Version des Betriebssystems verwenden. Bei einer abgelehnten Überweisung sollten Sie Empfängerdaten, Kontodeckung und mögliche Sicherheitsfreigaben kontrollieren. Besteht das Problem weiterhin, wenden Sie sich über die offiziellen BBVA-Kontaktwege an den Kundendienst und teilen Sie niemals vertrauliche Zugangsdaten mit.












